2026年9月29日,财政部、中国人民银行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》,自10月1日起在全国范围实施,实施期暂定一年。这是中央财政首次对部分收入相对不高群体的商业性个人住房贷款给予贴息。
享受贴息须同时满足三项条件:使用新发放的商业性个人住房贷款购买首套住房,不含用新贷款置换存量贷款;所购住房建筑面积不超过120平方米;所购住房价格不超过150万元。首套住房按现行政策认定,新房和二手房都包括在内。使用公积金贷款购房或购买保障性住房的,已有其他政策支持,不叠加享受。
财政部门按贷款本金给予年化1个百分点的贴息,期限最长5年,单户可享受贴息的贷款规模上限为100万元。实施期内符合条件的家庭均可享受,资金总规模不设上限,按实际发放结算。借款人在签订贷款合同时授权银行代办贴息,银行在按月收息时直接扣减贴息金额,之后照常还款即可。
2026年6月个人住房贷款加权平均利率为3.05%,贴息1个百分点,相当于利率下降约三分之一。以一笔100万元、30年、等额本息的贷款计算,前5年贴息合计约4.74万元,平均每月少付约790元,官方口径为最多累计减少付息近5万元。2026年上半年城镇居民人均月可支配收入为5021元。5年之后恢复原利率,月供回到原来水平。
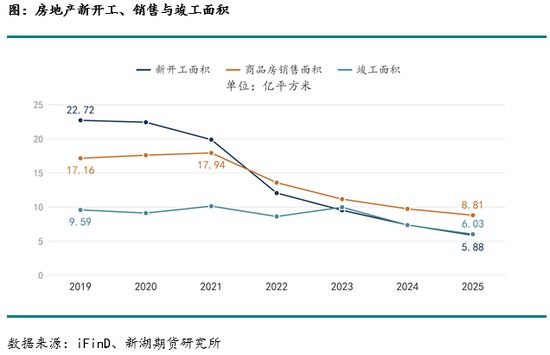
贴息出台前,房地产销售与开工已连续数年下降。商品房销售面积2021年为17.94亿平方米,2025年降到8.81亿平方米,减少一半以上。新开工面积由2019年的22.72亿平方米降到2025年的5.88亿平方米,降幅74%。房地产开发投资由2021年的14.76万亿元降到2025年的8.28万亿元。
2026年降幅仍在扩大。1-8月房地产开发投资同比下降19.9%,新开工面积下降24.8%,新建商品房销售面积下降12.1%,三项降幅都比1-7月扩大。房企到位资金下降21.0%,其中国内贷款下降33.3%,定金及预收款下降14.8%,个人按揭贷款下降22.4%。
需求侧的放松此前已推进多轮。2024年5月17日,人民银行与金融监管总局把首套住房商业贷款最低首付比例降到不低于15%,二套降到不低于25%,同时取消全国层面首套和二套住房商业贷款利率政策下限,并把公积金贷款利率下调0.25个百分点。9月底,人民银行推动存量房贷利率批量下调,平均降幅约0.5个百分点,并把个人住房贷款最低首付比例统一为不低于15%,不再区分首套二套。个人住房贷款利率随之继续下行,2024年末降到3.09%。
8月相关政策集中出台。国务院修订《住房公积金管理条例》,9月20日起施行,提取范围新增装修自住住房和支付物业费。上海自8月21日起,把外环外二套住房商业贷款最低首付比例调整为不低于15%。8月28日,住建部、自然资源部、金融监管总局印发《关于完善商品住房销售制度的通知》,新出让土地和未取得建设工程规划许可证的项目优先现房销售,实行预售的,单体建筑须完成主体结构封顶。同日,人民银行与金融监管总局印发房地产信贷管理意见,预售项目的个人住房贷款须在项目竣工备案后发放,贷款期限上限由30年延长到40年。
综合看,贴息作用在已建成和已开工住房的成交上,对新开工没有直接拉动,PVC内需偏弱的方向不变。后续观察以下几个方面,一是10月至12月的成交和新发放个人住房贷款,这是政策效果最早的体现;二是土地成交和新开工能否止跌,这是PVC建筑用量回升的前提;三是竣工面积和型材开工率;四是贴息实施期只有一年,2027年9月到期前后可能出现购房集中和随后的回落,以及关注政策是否会扩大范围、延长期限或提高贴息比例。


💬 评论