橘猫新闻 综合报道
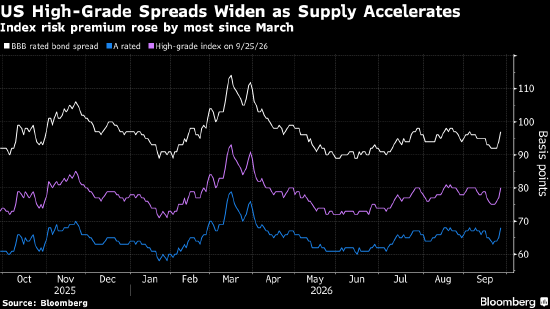
高盛集团首席信贷策略师Amanda Lynam周一表示,美国高收益债市场公司债供应激增,正开始令债券投资者难以消化,推动风险溢价升至五个月来最高水平。
Lynam在接受采访时称:“市场正在为类似今年夏季早些时候投资级债市场出现的那种阶段性供给消化不良做准备。”
数据显示,包括软银集团一笔100亿美元交易在内的一连串大规模垃圾债发行,已将9月高收益债发行规模推升至385.1亿美元,使本月成为今年迄今高收益债发行最繁忙的月份。与此同时,Paramount Skydance Corp.本周正寻求通过投资级债和高收益债融资444亿美元。
Lynam表示,这波发债潮,加上预计今年稍晚还将有大量交易涌入,以及债券收益率上升,正在给公司债利差带来压力。
彭博指数数据显示,截至上周五收盘,投资者持有公司垃圾债相对于美国国债平均要求的额外收益率扩大12个基点至294个基点,为4月以来最高。信用评级处于最低质量档CCC级的债券平均利差收窄至968个基点,为2023年11月以来最高。
债券收益率上升提升了公司债的投资吸引力,尤其对注重收益的买家而言更是如此。但高盛担心,利率进一步上升可能开始对信用利差构成压力。
Lynam提出关键疑问:“利率波动上升到什么程度时,会削弱投资者配置公司信用债的信心?这种配置需求一直是非常强劲的利好因素,有助于将利差稳定在较低水平。”
Lynam还透露,高盛统计显示,今年迄今债券市场与AI项目相关的融资供应规模已接近6000亿美元,“这是一个非同寻常的数字”。她补充称,其中只有约40%与超大规模云服务商有关,凸显出AI相关融资涉及的范围之广。
此外,美国高评级公司债平均利差扩大3个基点至80个基点,走阔幅度为3月以来最大。这一水平已接近高盛对第三季度预测的85个基点。