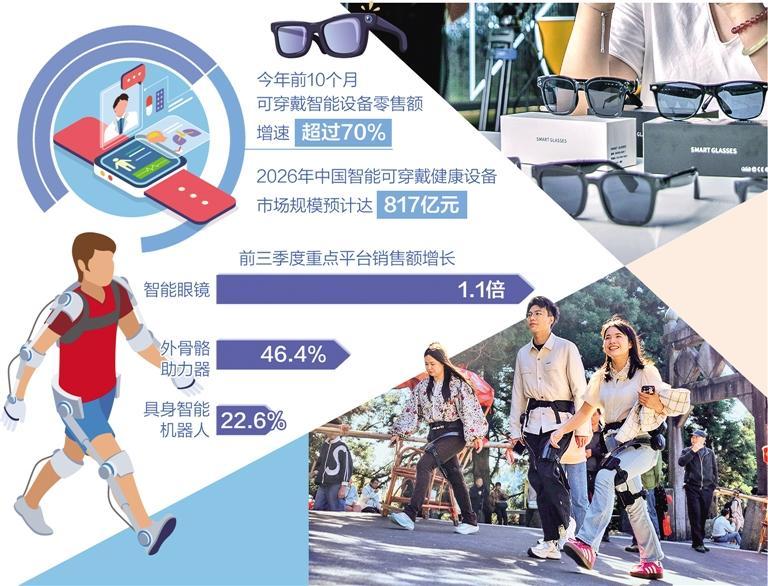
今年7月,国务院批复《扩大消费“十五五”规划》,明确将智能穿戴列入扩大数字产品消费、增加新一代智能终端有效供给的重点领域。在此背景下,中国智能穿戴设备正从“堆参数”转向以日常佩戴体验为核心,智能手表、智能眼镜、AI外骨骼助行器等产品持续进入大众生活场景。今年前10个月,可穿戴智能设备零售额增速超过70%,成为新型消费增长点。
XR研究院创始人朱殿荣分析,行业发展早期,产品受众局限于科技爱好者和行业从业者,厂商一度堆砌摄像头、扬声器、多维度传感器,追求功能全覆盖,但产品重量、功耗上升,便携性下降,厚重形态成为走向大众市场的壁垒。多位受访者表示,行业规模化发展的转折在于从“做加法”转向“做减法”:部分产品砍掉冗余摄像功能,保留单色显示,聚焦翻译、导航、提词等高频场景;极简机型弱化显示,保留音频交互与AI助手;头部品牌压缩重量至普通眼镜水准。评价标准也从功能多少转向用户是否愿意长期佩戴。
商务部商务大数据显示,前三季度重点平台智能眼镜销售额增长1.1倍,外骨骼助力器销售额增长46.4%,具身智能机器人销售额增长22.6%。中商产业研究院报告预计,2026年中国智能可穿戴健康设备市场规模达817亿元。中国人民大学公共管理学院教授许光建表示,智能穿戴设备满足消费者对新奇、便利与安全的复合偏好,智能手表可提供血压、血糖等健康指标监测参考。朱殿荣认为,银发市场潜力最大但落地门槛最高,听力辅助、健康监测、跌倒预警、紧急呼叫、用药提醒等功能涉及医疗相关场景,需匹配专业医疗器械资质;学生赛道聚焦近视防控、用眼监测、作息管理。专家建议,行业应聚焦1至2个




💬 评论