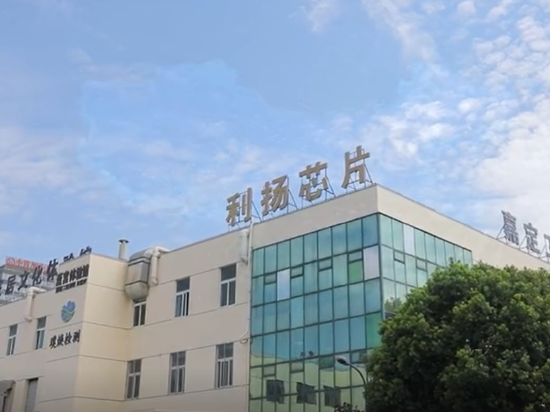
利扬芯片拟以3.06亿元现金收购众望达51%股权,对应整体估值6亿元,较2026年6月末未经审计净资产增值约575.71%。这是其终止收购国芯微仅两个月后的又一项并购,也被视为由电信号测试向光信号测试延伸。但公告后首个交易日股价跌停,显示市场对交易估值、资金安排与整合风险仍有疑虑。
从财务看,公司主业刚走出亏损区间。2024年上市后首亏,2025年营收创新高仍未扭亏;2026年前三季度营收同比增长24.84%,归母净利润同比增长4574.90%,扣非净利润3382.83万元,经营现金流净额2.38亿元。改善来自固定成本摊薄及可转债赎回后财务费用下降,但盈利基础仍待巩固。
资金压力不容忽视。公司正推进不超8.7亿元定增,其中9000万元拟补流及偿还银行贷款;本次收购又计划最高使用交易对价80%的银行专项融资,即最多2.45亿元。同时,前次募投项目延期至2028年,定增方案砍掉先进封装研发项目。历史资本开支持续高于经营现金流入,新增产能若不能及时转化为订单,折旧将先侵蚀利润。
众望达面向光器件、光模块、硅光、CPO等客户,与公司电信号测试存在协同想象,但高溢价收购需要更硬的业绩补偿和协同兑现。当前“光存算”叙事之外,公司更现实考题是兼顾扩产、并购与偿债:定增尚未落地,现金收购叠加专项贷款会推高杠杆;标的估值增值超5倍,业绩承诺与补偿边界必须清晰。若并购不能尽快贡献利润和现金流,主业修复成果可能被财务费用和商誉风险稀释。市场用跌停投票,实质是在要求公司给出更审慎的资金来源、估值依据与整合时间表。




💬 评论