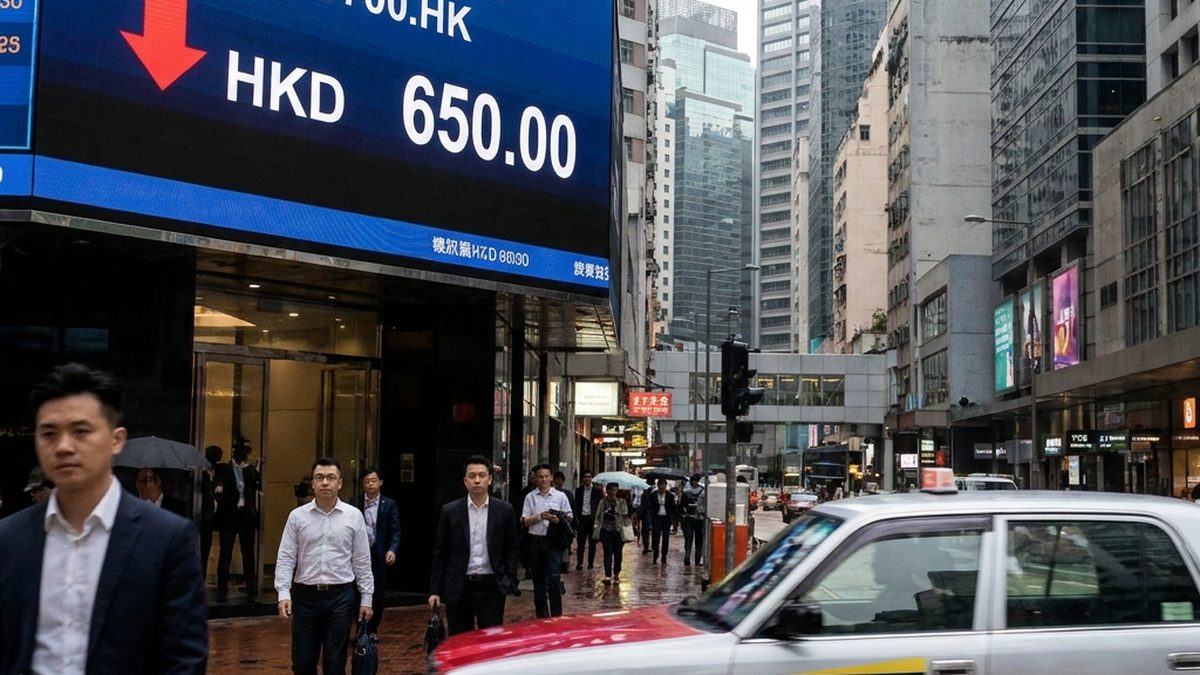
中信里昂发布研报,将腾讯控股目标价从685港元下调5.1%至650港元,并维持“跑赢大市”评级。研报称,腾讯2026年第三季财报表现不如预期,主要受国际游戏业务疲软及AI投资增加影响。
该行指出,腾讯第三季总收入同比增长7.5%至2070亿元人民币;经调整息税前盈利同比减少6.2%至680亿元人民币,较该行预估值低4.5%。其中,中国本土游戏与广告收入仍维持稳健增长,云端业务收入增长加速,同比增长35%,WorkBuddy的年度经常性收入(ARR)已达5亿美元。
中信里昂表示,2026与2027年为建构AI基础设施与应用的“投资期”,预期第四季盈利下滑幅度将扩大。混合模型、WorkBuddy及“小微”等产品预计在2027年展现显著市场动能;资本支出将维持高档,但增幅应趋缓,自由现金流预计第四季转正。考量AI投资增加,该行将2026至2027年预估经调整净利润下调3%至5%。




💬 评论