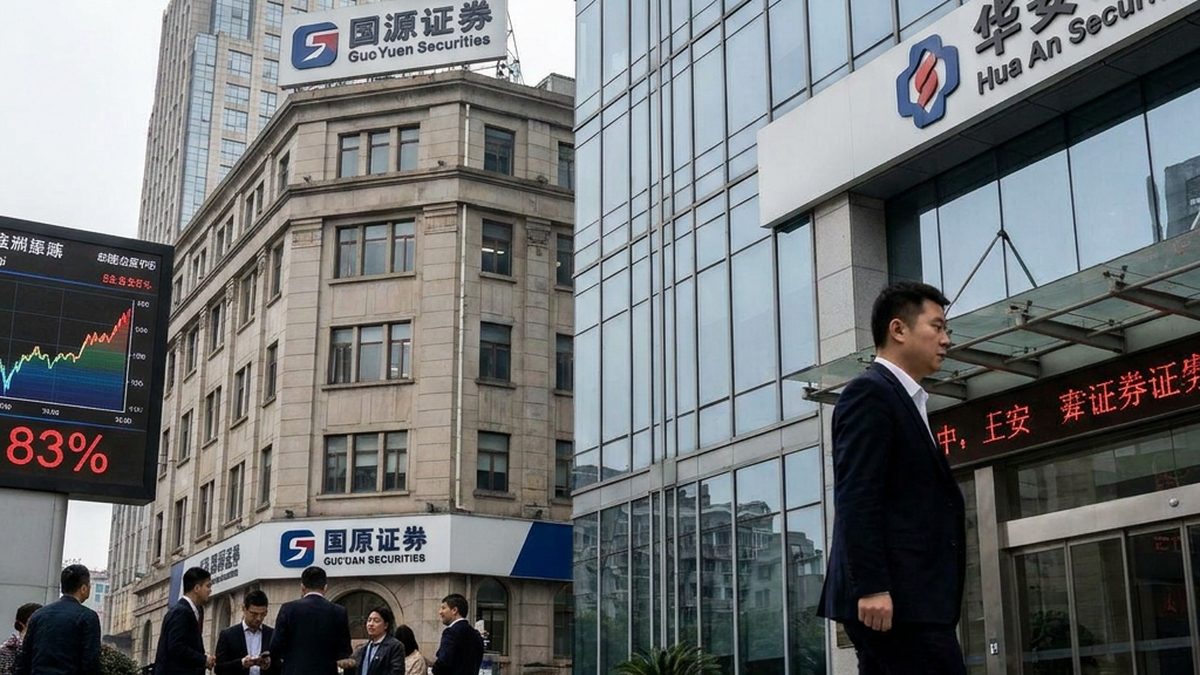
2026年前三季度,安徽省两家省属券商国元证券、华安证券三季报收官,华安证券营收、净利润大幅超过国元证券,安徽券商业绩格局发生变化。国元证券同期业绩增速落后,投行尤其是IPO保荐业务收缩,其保荐失败率及唯一上市项目业绩变化受到关注。
三季报显示,华安证券前三季度营业收入87.63亿元,同比增长112.22%;归母净利润50.77亿元,同比增长169.56%。国元证券营业收入47.04亿元,同比下降5.37%;归母净利润20.82亿元,同比增长3.36%。华安证券营收为国元证券的1.86倍,净利润为2.44倍;第三季度华安证券净利润29.80亿元,国元证券3.79亿元。华安证券称,营业收入增长主要系私募股权投资基金业务、另类投资业务收入同比增幅较大,公允价值变动收益50.61亿元,上年同期3.11亿元,增长1528.20%,主要系交易性金融资产公允价值变动。国元证券第三季度营业收入7.59亿元,同比下降51.82%;净利润3.79亿元,同比下降37.83%,公司解释主要系境内外市场波动、证券投资业务收益减少。前三季度华安证券资管手续费净收入4.28亿元,国元证券0.75亿元。
国元证券投行收入由几年前最高接近10亿元降至2亿元以下,IPO业务收入大幅下滑。目前在审IPO保荐项目仅1家,2026年以来撤回5家,上市1家,保荐失败率83%。2025年唯一IPO保荐上市项目黄山谷捷,上市当年归母净利润降幅超50%。国元证券称黄山谷捷业绩与同行比较无明显异常;同行可比公司2025年净利润增速均值为53.66%,其中增速最差的豪能股份归母净利润降幅也显著低于黄山谷捷。黄山谷捷冲刺IPO关键期2021年至2023年,净利润增速远超同行可比公司均值。




💬 评论