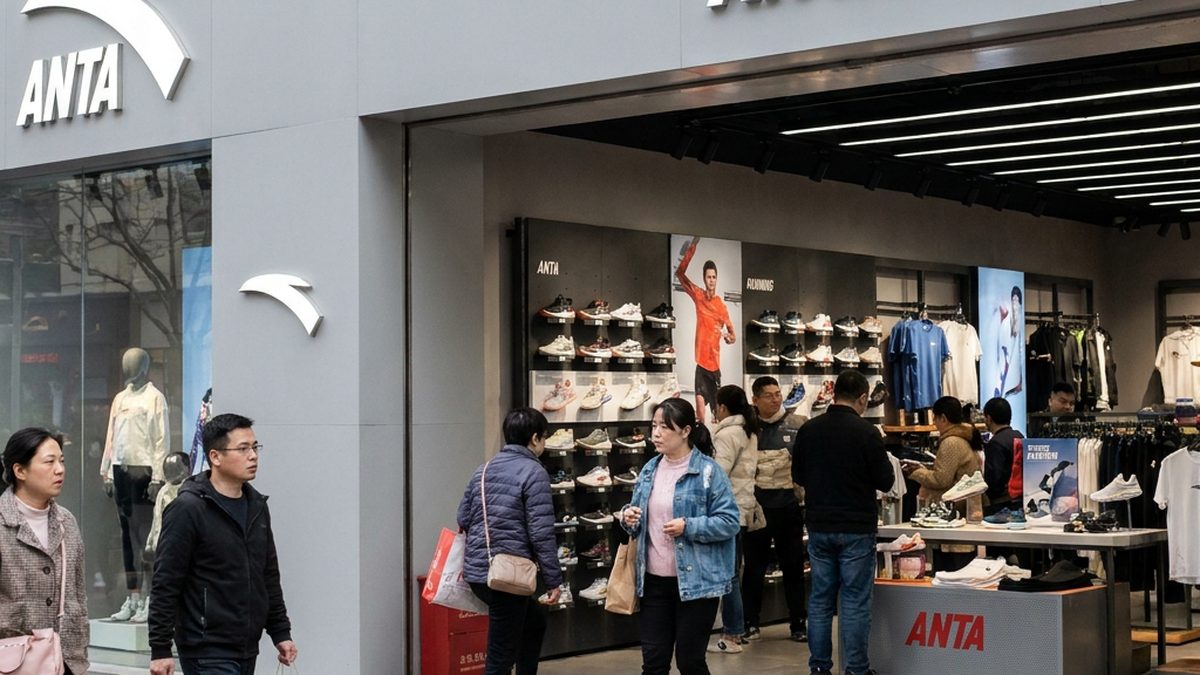
花旗发布研报,给予安踏体育(02020)107港元目标价及“买入”评级。花旗在报告中称,在行业股中继续最看好安踏,其后依次为李宁(02331)及滔搏(06110),三者均获“买入”评级。
研报指出,安踏联营公司Amer Sports(AS.US)第三季度业绩再度胜于市场预期,并上调全年指引。花旗表示,Amer第三季度表现理想,为安踏的户外品牌带来正面启示;Amer上调今年指引,预计将为安踏带来约18亿元人民币的联营公司收益。
此外,Amer公布10亿美元股份回购计划,并提供2027年初步展望,预计销售额增速将处于长期算法中位水平,即低至中双位数;经调整经营利润率同比扩张则处于长期算法低位,即介乎30至70基点以上。




💬 评论