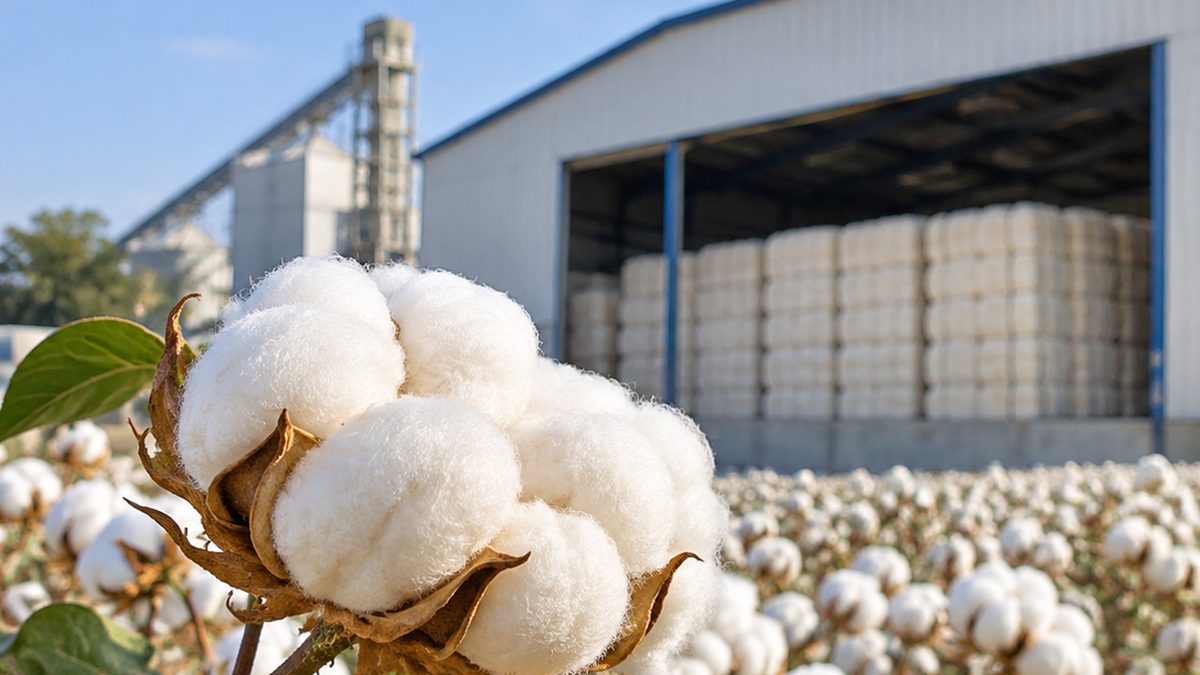
近期,国内棉花市场同时面临仓单偏少与下游需求偏弱两项矛盾。新棉仓单偏少问题仍存,陈棉仓单面临强制注销,市场预计郑棉1/5月差或继续走强,以帮助解决仓单偏少矛盾。现货方面,纺织企业采购意愿不强,观望心态较浓;新疆花现货基差略走弱,但仍高于仓单卖交割收益,轧花厂货物主要用于此前预售交货,现货整体平稳。
进口棉及棉纱方面,保税区未通关棉花库存水平略降,进口棉纱库存处于高位但环比略降。10月中国进口棉花6万吨、进口棉纱19万吨。产业链库存偏空,纺织开机率下降,成品累库,其中棉纱库存升至近几年历史次高水平,产业链环节销售压力增大,且棉纱赊购较多。
新疆新棉收购于11月上旬基本结束,收购价在6.8~6.9元/公斤附近收尾,年度加权平均约7.28元/公斤。USDA 11月报告预计2026/27年度全球棉花产销差为-114.7万吨,产量2557.8万吨,消费2672.5万吨,库存1536.4万吨。储备棉销售方面,中储棉自9月30日起停止储备棉销售,累计成交储备棉40.9万吨。终端消费整体中性,美国9月服装零售批发同比增长、库销比处于低位,但消费者信心指数再度下降;中国纺服出口10月大幅增长,内销零售额10月同比负增长。




💬 评论