
📌 今日休市说明:2026年10月25日为周日,A股全天休市、无任何交易。本报告以最近交易日 10月23日(周五)收盘数据为基准,并对下周一 10月26日 开盘做前瞻。数据源:本地全样本行情采集 4441 只(10-25 16:00 完成)+ 腾讯财经指数接口实时校验,指数时间戳均为 2026-10-23 16:15。
一、指数一览(10月23日收盘)
上证指数 收盘 3690.48 昨收 3658.03 周五 +0.89% 本周 -0.69% 周内区间 3574.27—3743.80 周振幅 4.7%
深证成指 收盘 11673.83 昨收 11357.32 周五 +2.79% 本周 -1.09% 周内区间 11043.31—11938.00 周振幅 8.1%
创业板指 收盘 2684.10 昨收 2576.90 周五 +4.16% 本周 -3.18% 周内区间 2494.22—2790.12 周振幅 11.9%
科创50指数 收盘 1345.51 昨收 1305.87 周五 +3.04% 本周 -0.97% 周内区间 1257.29—1369.18 周振幅 8.9%
沪深300指数 收盘 4105.33 昨收 4036.30 周五 +1.71% 本周 -1.57% 周内区间 3958.14—4192.02 周振幅 5.9%
中证500指数 收盘 6814.44 昨收 6655.25 周五 +2.39% 本周 +0.62% 周内区间 6440.29—6941.51 周振幅 7.8%
中证1000指数 收盘 6734.55 昨收 6578.27 周五 +2.38% 本周 +0.79% 周内区间 6301.81—6880.55 周振幅 9.2%
上证50指数 收盘 2757.68 昨收 2724.81 周五 +1.21% 本周 -0.39% 周内区间 2676.64—2787.58 周振幅 4.1%
形态解读:周五是典型深V反转——上证低开 3623.57(-0.94%)、盘中最低 3574.27(-2.29%),尾盘收 3690.48(+0.89%),全天振幅 3.20%,自日内低点反抽 3.25%;创业板指最低 2494.22、收 2684.10(+4.16%),振幅 7.79%。上证最终收在 3700 整数关下方 9.52 点,全周仍跌 0.69%,属于“超跌反抽”而非趋势反转:双创指数周线跌幅 3.18%,修复远未完成,量能虽有放大(周五成交 1.96 万亿)但全周日均成交较前周缩量。
二、市场广度(全样本 4441 只)
涨跌分布:上涨 3361 只、下跌 679 只、平盘 401 只(含停牌/无成交 295 只,占 6.64%),涨跌比 4.95:1,赚钱效应显著回升。
涨跌幅中位数 +1.45%、平均 +1.84%,中位数低于均值,说明是权重与题材双拉动的普涨,但中后段个股涨幅明显落后于头部。
涨停 60 家(主板 +10% 口径 44 家、双创 +20% 口径 16 家),跌停 4 家;涨停/跌停比 15:1,情绪端处于短线高位。
两市成交 12.44 亿手、1.96 万亿元,其中沪市 8986.67 亿元、深市 10576.17 亿元,深市量能占比 54% 续创阶段高位。
三、板块结构(周五收盘)
科创板 622 只 平均涨幅 +3.25% 上涨 557 / 下跌 57 涨停 5 家 20cm 弹性最强
创业板 1455 只 平均涨幅 +2.52% 上涨 1221 / 下跌 169 涨停 11 家 题材扩散主战场
上海主板 1735 只 平均涨幅 +1.10% 上涨 1190 / 下跌 336 涨停 32 家 权重与低位补涨
深圳主板 629 只 平均涨幅 +0.94% 上涨 393 / 下跌 117 涨停 12 家 弹性相对最弱
结构特征:弹性排序为 科创板 > 创业板 > 上海主板 > 深圳主板,双创平均涨幅是主板的 2.5 倍以上,资金主战场仍在高β成长;但主板涨停 44 家占总涨停的 73%,说明赚钱效应已从题材龙头向低位补涨股扩散,这是反弹能延续的必要条件。
四、主线题材(周五代表股均值)
🤖 机器人板块 +11.35%(当日最强主线):宇树科技-W +20.00%、绿的谐波 +12.05%、鸣志电器 +9.97%、步科股份 +9.82%、拓斯达 +9.09%、汇川技术 +7.19%。
🔋 锂电池板块 +6.94%:宁德时代 +7.80%、亿纬锂能 +6.08%(公司称四季度排产环比增长、产能已订满、大圆柱电池满产)。
🧠 算力芯片板块 +4.73%:长鑫科技 +7.93%、寒武纪 +5.46%、海光信息 +5.28%、中芯国际 +4.01%、中微公司 +0.95%。
💡 光模块板块 +1.87%(明显滞涨):中际旭创 +3.82%、天孚通信 +1.93%、新易盛 +1.16%、源杰科技 +0.56%,海外AI资本开支预期修正是压制主因。
双创 20cm 涨停 16 只:宇树科技-W、奥普特、利亚德、晶丰明源、绿盟科技、海天瑞声、粤芯半导体-U、慈星股份、明月镜片、凡拓数创、华依科技、汇金科技、海辰药业、洛轴股份、世纪恒通、华阳智能。
五、个股榜单(市值≥50亿、剔除代码 N/C 开头新股)
涨幅榜前十
1-4 名:粤芯半导体-U sz301660 +20.01% 市值 82 亿 创业板;晶丰明源 sh688368 +20.00% 市值 135 亿 科创板;奥普特 sh688686 +20.00% 市值 187 亿 科创板;海天瑞声 sh688787 +20.00% 市值 85 亿 科创板
5-7 名:宇树科技-W sh688836 +20.00% 市值 188 亿 科创板;利亚德 sz300296 +20.00% 市值 170 亿 创业板;慈星股份 sz300307 +20.00% 市值 70 亿 创业板(机器人+Micro LED 双题材)
8-10 名:奥比中光-W sh688322 +18.97% 市值 346 亿 科创板;博众精工 sh688097 +16.28% 市值 222 亿 科创板;利元亨 sh688499 +16.04% 市值 78 亿 科创板(机器视觉与锂电设备共振)
跌幅榜前六
1. 华测导航 sz300627 -10.61% 市值 151 亿;2. 华锦股份 sz000059 -10.02% 市值 75 亿;3. 久之洋 sz300516 -8.15% 市值 87 亿
4. 闽东电力 sz000993 -7.76% 市值 58 亿;5. ST嘉澳 sh603822 -7.62% 市值 52 亿;6. 南钢股份 sh600282 -7.47% 市值 260 亿
主板涨停龙头(按市值)
万向钱潮(384亿)、汇顶科技(263亿)、鸣志电器(251亿)、税友股份(196亿)、大智慧(184亿)、杰克科技(183亿)、科森科技(147亿)、尚太科技(119亿)、龙旗科技(118亿)、密尔克卫(116亿)。
六、下周一(10/26)三大关注点
1️⃣ 上证系列指数新编制 10月26日 正式实施。上交所与中证指数公司修订上证指数、上证A股、上证流通、科创综指及衍生指数编制方案:一是新增“单一样本权重不超过 15%”的上限规则;二是风险警示证券剔除时点由“实施日次月第二个星期五”提前至“公告日次月第二个星期五”。前者降低巨型权重股对指数的单边影响、提升行业表征性,后者让 ST 股更早退出样本。跟踪类被动基金需被动调仓,周一相关个股成交量大概率异动,注意尾盘集合竞价的冲击。
2️⃣ 三季报披露进入最后冲刺(10月31日截止)。本周剩余交易日是业绩地雷与超预期同时释放的窗口:无业绩支撑的高位题材股(尤其周五 20cm 涨停且无业绩预告的标的)面临兑现压力,反之 Q3 超预期且估值在 15 倍以下的品种有补涨空间。
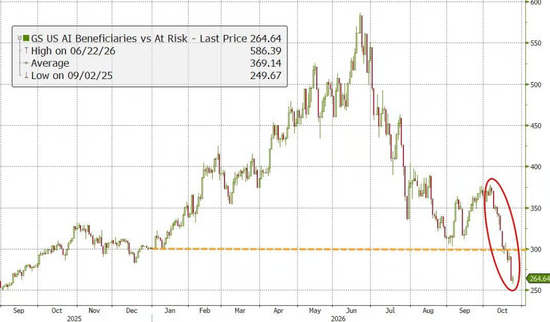
3️⃣ 美联储议息 + 美股财报季。市场对下周按兵不动几无异议,但利率期货显示 12月加息概率约 80%;标普500 约三分之一公司将披露业绩,Alphabet、微软、亚马逊的资本开支指引是关键。海外 AI 资本开支预期是 A 股算力/光模块链的核心变量,周五光模块仅 +1.87%、显著弱于机器人,已提前反映这层顾虑。
七、周末消息面与机构分歧
华能水电(600025)公告拟以 87.01 亿元现金收购控股股东华能集团持有的 HNYL 公司 100% 股权,标的新增在运装机 154.14 万千瓦,收购后公司水电装机由 2811.58 万千瓦升至 2898.58 万千瓦。央企资产整合、避免同业竞争主线延续,利好水电与清洁能源板块的估值重塑。
兴业证券王涵(偏乐观):经过前期调整,市场悲观情绪已较大程度释放,估值回到相对安全区间;前三季度 GDP 同比 +4.6%、出口 +16.4%、集成电路出口 +99.1%、高技术制造业增加值 +14.3%,价值创造可能由上游算力建设向下游应用扩散。
西部利得董伟炜(偏谨慎):本轮下跌本质是交易结构失衡、筹码结构坍塌,A股或已步入下行周期,后续更偏震荡,直接走牛与完全熊市概率都不高;“指数跌到 3700 点以下不宜过度悲观”,需要美国加息预期回落才有反转契机。
金价跌破 4000 美元、创近三个月新低,深圳水贝客流爆满——避险资金退潮,留意黄金股的补跌风险与消费端的阶段性受益。
八、模拟交易账户(策略 v4.2-AB,10/23 收盘口径)
账户概况:累计盈亏 +386,928.63 元;胜率 50.6%(576 胜 / 563 负,已平仓 1139 笔);当前持仓 11 只,持仓成本 1,099,793.51 元,市值 1,105,651.52 元,浮动盈亏 +5,858.01 元、浮盈 +0.53%。
持仓明细(代码 名称 买入价 现价 浮动盈亏 建仓日):
002230 科大讯飞 36.12 → 38.20 +5.76% 10-19;002415 海康威视 32.34 → 33.78 +4.45% 10-21;000661 长春高新 69.09 → 72.08 +4.33% 10-19
002714 牧原股份 41.23 → 41.61 +0.92% 10-19;601318 中国平安 51.67 → 51.76 +0.17% 10-19;300124 汇川技术 53.50 → 53.50 0.00% 10-23
000063 中兴通讯 28.16 → 28.16 0.00% 10-23;000333 美的集团 85.59 → 85.59 0.00% 10-23;600104 上汽集团 10.84 → 10.67 -1.57% 10-19
002594 比亚迪 83.50 → 81.42 -2.49% 10-19;002142 宁波银行 35.68 → 33.64 -5.72% 10-19(系统已标“注意”)
风控提示:宁波银行(002142)浮亏 -5.72%,已越过策略 5% 止损线,周日无法交易,周一开盘是首个止损执行窗口;上汽集团(-1.57%)、比亚迪(-2.49%)仍在安全垫内。周五新建仓 3 只(汇川技术、中兴通讯、美的集团)均贴成本线,建仓评分分别为 65.5 / 66.2 / 82.5,美的集团为本批最高分。
九、模型关注股 Top 5(10/23 收盘全样本评分)
1. 小商品城 sh600415 周五 +5.12% 现价 11.30 元 PE 14.73 / PB 2.69 市值 620 亿。理由:温和放量上涨、低估值、活跃放量、主力活跃。舆情“非常正面”(股吧看多 2 / 看空 1,散户预期拉至 11.75 元)。
2. 宝丰能源 sh600989 周五 +5.02% 现价 21.33 元 PE 9.36 / PB 2.76 市值 1564 亿。理由:同上四因子齐全,但舆情“负面”(股吧看多 2 / 看空 3,微博有大V提及放量下跌),低估值与情绪背离,追高需谨慎。
3. 亿纬锂能 sz300014 周五 +6.08% 现价 44.33 元 PE 14.69 / PB 1.88 市值 937 亿。理由:四因子齐全。舆情中性偏多:Q3 盈利亮眼、Q4 产能订满,但股价跟随宁德时代大幅波动。
4. 三一重工 sh600031 周五 +2.81% 现价 18.32 元 PE 18.96 / PB 1.83 市值 1553 亿。理由:温和放量上涨、低估值、主力活跃,工程机械受益出口与更新周期。
5. 云天化 sh600096 周五 +2.31% 现价 26.63 元 PE 9.12 / PB 1.94 市值 485 亿。理由:温和放量上涨、低估值、主力活跃,磷化工/化肥周期修复。
观察池:舆情监控中 五矿新能 sh688779、道通科技 sh688208 均为“非常正面”,人气榜靠前但周五未进入模型前五,可作为备选跟踪。
十、风险提示
一、周五反弹属超跌修复性质:上证全周仍跌 0.69%、创业板指周跌 3.18%,宽基指数中期均线仍压制,反弹高度受量能制约(全周日均成交低于前期)。
二、20cm 涨停 16 只高度集中于机器人与 AI 硬件,高位股波动放大;若周一指数无法站稳 3700 点,题材股存在“一日游”风险。
三、10/26 指数编制调整带来的被动基金调仓、以及三季报最后一周的业绩爆雷,是本周最大的两个非系统性风险源。
四、海外变量:12月美联储加息概率约 80%、美股 AI 资本开支预期修正,会通过光模块/算力链向 A 股科技板块传导。
数据来源:全市场行情采集(4441 只,2026-10-25 16:00)、腾讯财经指数接口、橘猫网财经资讯、模拟交易系统 v4.2-AB。本报告由自动分析流水线生成,数据仅供参考,不构成投资建议。股市有风险,入市需谨慎。

💬 评论